Sevilay ÇOBAN
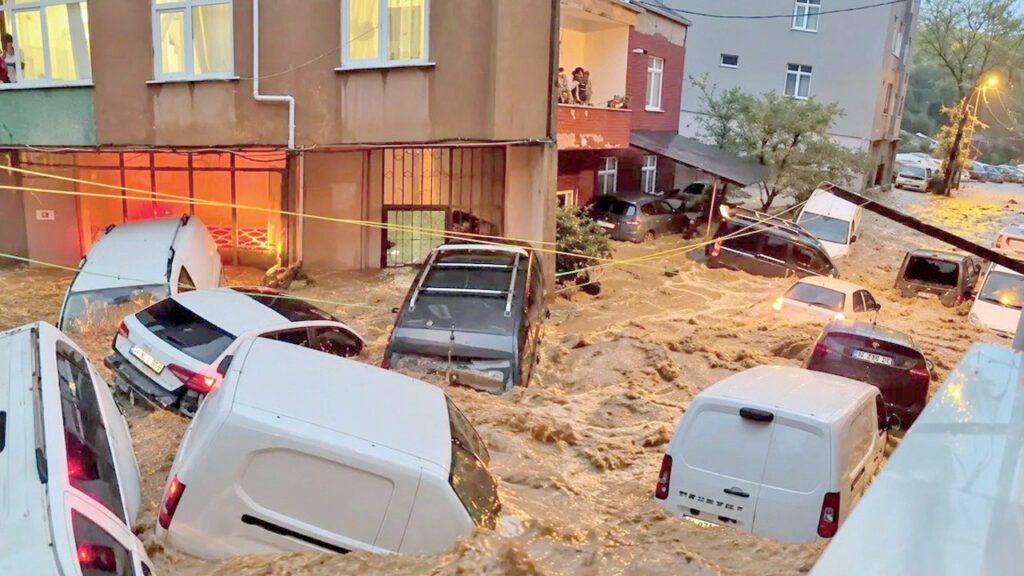
İstanbul başta olmak üzere birçok bölgede etkili olan yoğun yağışlar ve su baskınlarının ardından, felaketin sigorta sektörü üzerindeki etkileri gün yüzüne çıkmaya başladı. Hasarların sigorta kapsamına alınıp alınmayacağına dair çeşitli sorular gündeme gelirken, zorunlu trafik sigortasının sel ve su baskınlarından kaynaklanan araç zararlarını karşılamadığı yönündeki gerekçelerle oluşan konut hasarlarının neden Zorunlu Deprem Sigortası kapsamında değerlendirilmediği merak edilen konular arasında yer aldı. Kasko poliçesinin 5 günlük ihbar süresinin aşılması durumunda tazminat alınıp alınamayacağı da vatandaşlar tarafından sorgulanırken, araç, konut ve iş yeri hasarlarının sigorta kapsamında karşılanmadığı hallerde takip edilebilecek yollar gündeme geldi.
Hasar İhbarları 10 Bine Yaklaştı
Türkiye Sigorta Birliği verilerine göre, ‘Yangın, Kasko, İnşaat All Risk, Elektronik Cihaz, Makine Kırılması ve Montaj’ kategorilerinde şimdiye kadar yapılan ihbar sayısı 9 bin 738’e ulaştı. İstanbul’un yanı sıra Kocaeli, Sakarya, Yalova ve Bursa gibi illerden gelen kasko hasarı ihbarları ise 2 bin 480 olarak kaydedildi. Hasar miktarı ise 11,5 milyon TL civarında gerçekleşti. Şu anda İstanbul genelinde 1,2 milyon yangın sigortası poliçesinin sadece %17-20’sinde doğal afetlere yönelik teminat bulunurken, kasko sigortalılık oranı %43 düzeyindedir ve toplamda 2,6 milyon kasko poliçesi mevcuttur.
Zorunlu Trafik Sigortası ve DASK Kapsamında Değil
TSB’den elde edilen bilgilere göre, DASK tarafından sunulan Zorunlu Deprem Sigortası yalnızca deprem ile onun sonucunda meydana gelen yangın, infilak, tsunami ve yer kayması gibi olayların doğrudan sebep olduğu maddi zararları teminat altına almaktadır. Bu çerçevede sel gibi diğer riskleri güvence altına almak için sel teminatı bulunan “konut sigortası” yaptırmak gerekmektedir. Zorunlu trafik sigortasında ise sigortalı aracın uğradığı zarar değil; aracın kullanımı nedeniyle üçüncü kişilere verilen ve işletenin hukuken sorumlu olduğu zararlar teminat kapsamına alınmaktadır. Sel esnasında sürüklenen araçların diğer araçlara verdiği zararlara ise olay koşullarına bağlı olarak bakılmaktadır. Araç yalnızca sel nedeniyle sürüklendiğinde ve araç sahibine veya işletene atfedilebilecek bir kusur yoksa ile birlikte araçtaki herhangi bir arızanın zarara etkisi bulunmuyorsa işletenin hukuki sorumluluğu doğmaz.
Gecikme Zararı Artarsa Tazminat Tutarı Düşebilir
Araçlarda sel kaynaklı hasarlar kasko kapsamında değerlendirilmektedir. Ancak Kasko Sigortası Genel Şartları’nda belirtilen 5 iş günü içinde hasar bildirim süresinin aşılması durumu tek başına sigortalının tazminat hakkını tamamen ortadan kaldırmamaktadır. Fakat bildirimin geç yapılması sonucu zararda bir artış meydana gelirse gecikmenin sebepleri ve sigortalının kusuru göz önünde bulundurularak tazminatta indirim yapılması söz konusu olabilmektedir. Hasarın olaydan 5 gün sonra bildirilmiş olması kesinlikle tazminatın ödenmeyeceği ya da reddedileceği anlamına gelmez. Sigorta şirketi tarafından hasarın reddedilmesi durumunda hak sahibi yasal başvuru yollarını kullanabilir. İncelemenin ardından tazminat ödenmesi gerektiğine karar verilirse faiz talep etme hakkı da bulunmaktadır.
Hukuki Yollar Açık
Kasko poliçesi olmayan veya poliçesinde sel ve su baskını teminatı bulunmayan araç sahiplerinin zararları sigorta sektörü tarafından karşılanmamaktadır. Eğer zararın oluşmasında üçüncü bir kişinin kusurlu eylemi varsa genel hükümler çerçevesinde ilgili kişiler aleyhine hukuki yollara başvurulabilir. Bu tür durumların değerlendirilmesi ise sigorta sektörünün görev alanının dışında kalmaktadır; dolayısıyla olayın özelliklerine göre hukuki inceleme yapılması gerekmektedir. Bu nedenle zarar görenlerin hasarlarını fotoğraf ve videolarla belgelemeleri, var ise resmi tutanakları saklamaları ve sorumluluk bulunduğunu düşündüklerinde hukuki destek almaları önerilmektedir.